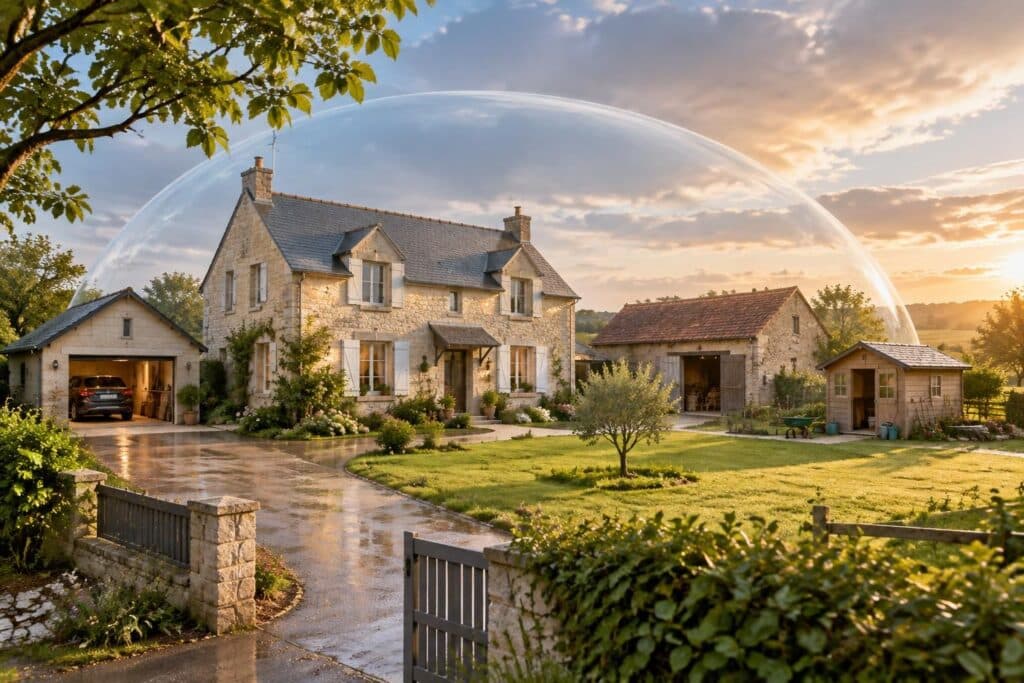
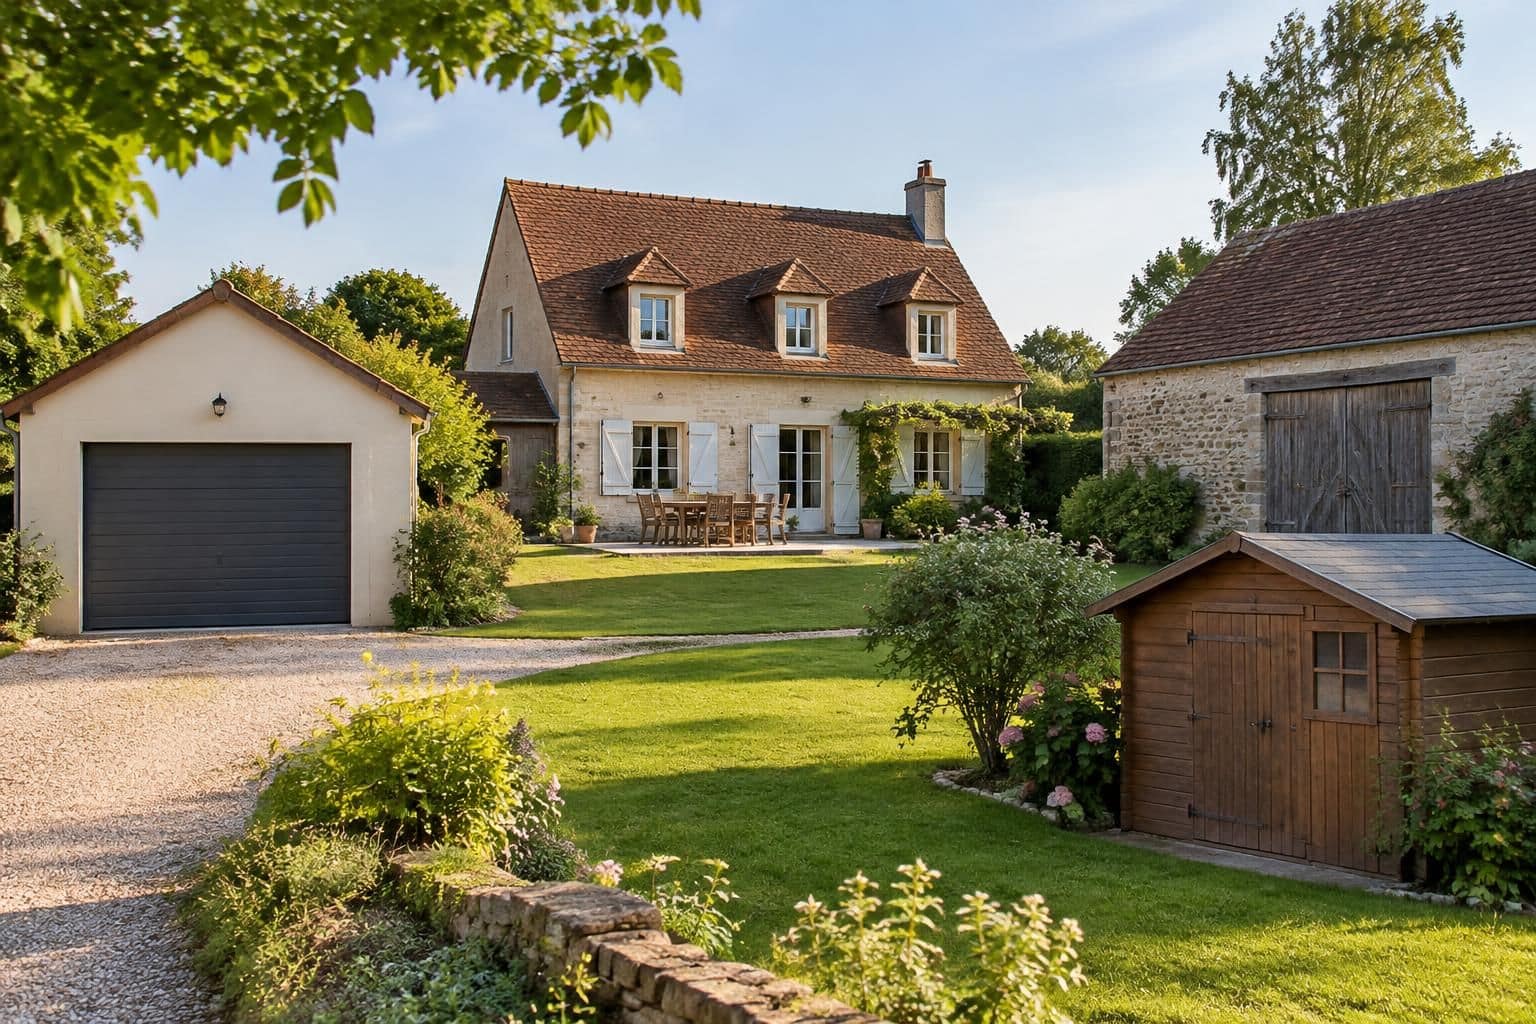
Un garage rempli d’outils, une grange utilisée comme atelier, un cabanon abritant les vélos : ces espaces peuvent représenter une part importante du patrimoine d’une maison. Pourtant, leur présence sur le terrain ne suffit pas à les rendre automatiquement assurés. Le bon contrat est celui qui identifie les bâtiments, accepte leur usage et protège leur contenu à une hauteur adaptée. Pour choisir une assurance habitation pour une maison avec dépendances, il faut donc regarder au-delà du prix affiché : définition des locaux couverts, garanties applicables, exigences de sécurité et limites d’indemnisation font la différence. Prenons le cas de Claire et Mathieu, propriétaires d’une maison comprenant un garage indépendant, un abri de jardin et une ancienne grange. Leurs besoins illustrent les vérifications à effectuer avant de signer, mais aussi lorsque ces espaces évoluent.
Maison avec dépendances : quels bâtiments déclarer à l’assurance habitation ?
Dépendance, annexe ou extension : la définition du contrat fait foi
Le Code des assurances ne donne pas une définition unique de la dépendance applicable à tous les contrats. Chaque compagnie précise les constructions qu’elle accepte, leur usage, leur implantation et parfois leur surface maximale. La qualification retenue dans votre contrat compte davantage que le nom donné au bâtiment dans une annonce immobilière.
Dans le langage courant, une dépendance désigne souvent un local accessoire non destiné à l’habitation : garage séparé, remise, atelier privé ou grange de stockage. Certains assureurs acceptent aussi des constructions attenantes, voire communicantes, tandis que d’autres les intègrent au bâtiment principal. Une porte reliant le garage à la cuisine peut donc modifier la manière de le déclarer.
Une extension correspond généralement à un agrandissement de la maison, comme une chambre supplémentaire ou une véranda. Le terme « annexe », lui, varie selon les documents et ne garantit aucune catégorie assurantielle particulière. Pour obtenir une réponse exploitable, décrivez la construction plutôt que de demander uniquement si « les annexes » sont couvertes.
Assurance garage et assurance abri de jardin : des critères différents
Chez Claire et Mathieu, le garage est maçonné, fermé à clé et situé à quelques mètres de la maison. L’abri est en bois, posé sur une dalle, tandis que la grange possède une toiture ancienne. Ces différences influencent l’acceptation du risque, les garanties accessibles et les mesures de protection exigées.
Une assurance garage peut protéger les murs et certains objets entreposés sans garantir le véhicule stationné à l’intérieur : celui-ci relève normalement de son contrat automobile. De même, une assurance abri de jardin ne couvre pas nécessairement les outils laissés dehors, même lorsqu’ils se trouvent contre la paroi du cabanon.
Pour préparer une déclaration complète, rassemblez les informations suivantes :
- L’adresse et la position de chaque construction par rapport au logement.
- La surface, les matériaux, la toiture et le caractère ouvert ou fermé du local.
- L’usage réel : stationnement, stockage, bricolage privé ou autre activité.
- Les raccordements à l’eau et à l’électricité, ainsi que les équipements particuliers.
- La nature des biens conservés et leur valeur de remplacement estimée.
- Les moyens de fermeture et les protections des ouvertures accessibles.
Une serre vitrée, un carport ouvert ou un conteneur fixé au sol ne suivent pas obligatoirement les mêmes règles qu’un garage maçonné. Leur prise en charge doit être confirmée explicitement. Quant à la piscine, au jardin et au mobilier extérieur, ils peuvent relever d’options distinctes plutôt que de la garantie des bâtiments accessoires.
Dépendance éloignée : vérifier l’adresse et les limites géographiques
Un box situé dans une autre rue peut être accepté par un assureur et exclu par un autre. Il n’existe pas de distance maximale universelle : certaines offres imposent la même adresse, d’autres autorisent un éloignement défini. Une limite commerciale ne doit jamais être présentée comme une règle légale.
Claire découvre ainsi que sa grange doit être décrite séparément, même si elle figure sur la même parcelle cadastrale. Elle transmet un plan et des photographies, puis demande une confirmation écrite de sa prise en charge. Cette démarche permet également de distinguer un usage privé d’une activité agricole ou professionnelle, souvent soumise à d’autres conditions.
Un bâtiment correctement identifié est le point de départ d’une protection utile ; reste ensuite à déterminer contre quels événements il est réellement assuré.
Quelle garantie dépendances choisir contre l’incendie, le vol et les intempéries ?
Assurer les bâtiments et leur contenu avec des garanties adaptées
Une multirisque habitation constitue souvent la solution la plus simple pour réunir maison et constructions accessoires dans un même contrat. Toutefois, la garantie dépendances n’est pas une protection uniforme contre tous les risques. Les événements couverts, les exclusions et les limites applicables aux objets doivent être examinés séparément.
L’incendie et l’explosion sont essentiels dans un garage contenant des équipements électriques ou dans un atelier de bricolage. Un départ de feu peut détruire la toiture, les outils et les installations intérieures. La garantie doit donc concerner le bâtiment déclaré, mais aussi le contenu lorsqu’un capital mobilier a été prévu.
La couverture des dégâts des eaux mérite une attention particulière lorsqu’un local possède un robinet, une machine à laver ou une canalisation. Elle ne signifie pas nécessairement que la recherche de fuite, la réparation du tuyau et l’eau perdue sont toutes remboursées. Une canalisation enterrée reliant la maison à la grange peut nécessiter une option spécifique.
| Risque ou équipement | Protection à rechercher | Point à contrôler |
|---|---|---|
| Feu dans un atelier | Incendie et risques assimilés | Usage accepté et contenu assuré |
| Toiture endommagée par le vent | Tempête et événements climatiques | Conditions concernant les constructions ouvertes |
| Outils dérobés dans un garage | Vol et vandalisme | Effraction, fermetures et plafond mobilier |
| Vitrage d’une serre cassé | Bris de glace adapté | Inclusion explicite de la structure |
| Fuite sur une conduite enterrée | Canalisations extérieures | Recherche, réparation et surconsommation |
| Tuile tombant sur un passant | Responsabilité civile liée au bâtiment | Construction et qualité du propriétaire assurées |
Garantie vol et vandalisme : examiner les conditions de fermeture
La garantie vol et vandalisme est particulièrement utile pour des vélos, une tondeuse ou de l’outillage électroportatif. Elle peut cependant imposer une porte verrouillée, des protections adaptées aux fenêtres ou des circonstances précises de vol. Un abri ouvert ne bénéficie pas automatiquement de la même couverture qu’un local fermé.
Mathieu envisage d’entreposer ses outils dans le cabanon plutôt que dans le garage. Avant de les déplacer, il vérifie les exigences de serrurerie et le plafond applicable à cet emplacement. Acheter un cadenas coûteux ne suffit pas si le contrat exclut le type de construction concerné.
Les bijoux, espèces, collections et autres objets précieux font fréquemment l’objet d’exclusions ou de fortes restrictions dans ces espaces. Les vélos à assistance électrique peuvent eux aussi avoir un traitement particulier. Leur présence doit être signalée pour vérifier si une extension ou un contrat dédié est préférable.
Responsabilité civile et catastrophes naturelles : distinguer les mécanismes
La responsabilité civile peut intervenir lorsqu’un élément du bâtiment cause un dommage à autrui, sous réserve que la responsabilité de l’assuré soit engagée et que le risque soit garanti. Une tuile tombant sur la voiture d’un visiteur n’est donc pas traitée comme un dommage subi par votre propre toiture.
Pour les catastrophes naturelles, l’indemnisation relève d’un régime légal et suppose notamment la reconnaissance de l’événement par un arrêté publié au Journal officiel. Une tempête ordinaire relève, quant à elle, de la garantie climatique prévue au contrat : ces deux mécanismes ne se confondent pas.
Enfin, des panneaux photovoltaïques installés sur une grange ou des équipements de piscine peuvent exiger une déclaration et des garanties particulières. La protection des annexes doit suivre les équipements présents, et pas seulement les murs qui les entourent.
Valeur des dépendances, plafonds et franchise habitation : comment éviter une indemnisation insuffisante ?
Distinguer la valeur du bâtiment de celle des biens entreposés
Déclarer une construction ne suffit pas à déterminer le montant qui sera versé après un sinistre. Il faut distinguer le coût de remise en état du bâtiment et la valeur des objets qu’il contient. La valeur des dépendances ne correspond ni à leur seule surface ni à leur contribution au prix de vente de la propriété.
Une petite remise peut abriter un matériel coûteux, tandis qu’une grande grange presque vide représente surtout un risque immobilier. Les modalités d’évaluation des murs, de la charpente et de la couverture peuvent différer de celles appliquées aux meubles et aux machines. Demandez comment ces deux postes seront calculés.
Claire établit un inventaire : vélos, étagères, tondeuse, outils, établi et appareils électriques. Elle conserve les factures disponibles et photographie les équipements avec leurs références. Pour un matériel ancien sans justificatif d’achat, tout document permettant d’établir son existence et sa valeur peut être utile, sans garantir à lui seul le montant d’indemnisation.
Lire les sous-plafonds avant de retenir un capital mobilier
Un capital mobilier élevé pour l’ensemble de la maison ne signifie pas que cette somme est disponible dans le garage. Le contrat peut prévoir un sous-plafond propre aux constructions accessoires, puis des limites supplémentaires pour certaines catégories. Le vol peut également être plafonné différemment de l’incendie.
Imaginons, à titre purement illustratif, que Mathieu possède 8 000 euros d’équipements dans son atelier. Si le contrat limite le contenu de ce local à 3 000 euros, la différence ne sera pas compensée par le seul fait que le capital mobilier global du logement atteint 50 000 euros. L’emplacement des biens compte autant que leur valeur totale.
Vérifiez également si le plafond s’applique par bâtiment, par sinistre ou à l’ensemble des locaux accessoires. Trois constructions couvertes sous une même limite peuvent rapidement épuiser le montant disponible lorsqu’un incendie se propage. Un devis doit donc être lu en fonction d’un scénario concret, et non d’un seul équipement endommagé.
Comprendre la vétusté et la franchise habitation
L’indemnisation peut tenir compte de l’ancienneté et de l’état des biens. Certaines formules prévoient une valeur à neuf ou un remboursement complémentaire après remplacement, avec des limites d’âge, des délais et des justificatifs. L’expression « rééquipement à neuf » doit être rapprochée de ses conditions précises.
La franchise habitation correspond à la part du dommage qui reste à votre charge selon les modalités du contrat. Elle peut varier suivant l’événement, tandis que certains risques relèvent de franchises encadrées légalement. Un tarif annuel attractif perd de son intérêt si la retenue rend peu utiles les garanties dont vous avez besoin.
Pour un exemple simplifié, une indemnité calculée à 1 500 euros avant application d’une franchise fixe de 300 euros aboutit à un versement de 1 200 euros, sous réserve des autres dispositions. Si un sous-plafond ou une déduction pour vétusté intervient aussi, le résultat peut être inférieur. Ces mécanismes doivent être examinés ensemble.
Les frais annexes méritent également une lecture attentive : déblaiement, démolition, évacuation des gravats ou mesures conservatoires peuvent peser lourd après un incendie. Leur inclusion et leurs limites ne sont pas identiques d’une offre à l’autre.
Une bonne indemnisation se prépare en reliant inventaire, plafonds, vétusté et franchises ; le prix de la cotisation ne prend son sens qu’après ce travail.
Comparatif assurance habitation : comment choisir une formule adaptée à ses dépendances ?
Comparer des devis construits sur des déclarations identiques
Un comparatif assurance habitation pertinent commence par un dossier identique transmis à chaque assureur. Même nombre de bâtiments, mêmes surfaces, mêmes usages et même estimation des équipements : sans cette base commune, un devis moins cher peut simplement couvrir moins de choses. Une économie apparente peut ainsi masquer un garage absent ou un contenu sous-évalué.
Claire et Mathieu préparent une fiche descriptive accompagnée de photographies. Ils demandent des propositions pour les trois constructions, avec et sans vol, puis avec deux niveaux de franchise. Cette méthode rend les écarts compréhensibles et permet d’identifier les options réellement utiles plutôt que d’accumuler les garanties.
Le prix dépend notamment de la localisation, de l’exposition aux sinistres, de la surface, des matériaux et de l’usage. La valeur des équipements, les protections contre l’intrusion, les plafonds et les antécédents d’assurance peuvent aussi intervenir. Il n’existe donc pas de supplément universel applicable à tous les garages ou à tous les cabanons.
Choisir entre extension de garantie et contrat séparé
Lorsque les locaux respectent les critères de l’assureur, une extension du contrat principal constitue souvent une solution pratique. Elle peut simplifier les démarches et limiter les discussions entre plusieurs compagnies après un événement touchant la maison et ses bâtiments accessoires. Cette simplicité administrative ne dispense toutefois pas de vérifier les plafonds.
Un contrat distinct devient pertinent lorsque la construction est éloignée, particulièrement grande ou destinée à un usage incompatible avec la formule actuelle. Une ancienne grange transformée en entrepôt professionnel ne doit pas être présentée comme une simple remise privée. Le produit recherché doit correspondre à la réalité du risque.
Les documents fournis sur l’assurance multirisque habitation Caisse d’Epargne illustrent l’importance de la déclaration des locaux dans les conditions particulières. Pour toute offre commerciale, seuls les documents contractuels remis pour votre souscription permettent de confirmer la protection effectivement accordée. Un nom de formule ou une page publicitaire ne remplace pas cette vérification.
Poser des questions précises avant de signer
Demandez une réponse écrite sur le contenu assuré dans chaque emplacement, les exigences de fermeture et les constructions ouvertes. Interrogez aussi l’assureur sur les objets stockés temporairement dehors : une tondeuse sous un auvent ou du mobilier sur une terrasse peuvent relever de règles différentes. La réponse doit correspondre à votre manière d’utiliser les lieux.
La qualité de l’accompagnement compte également. Après une tempête, pourrez-vous faire réaliser une protection provisoire de toiture, et sous quelles conditions les frais seront-ils pris en charge ? Quels documents seront demandés pour le matériel détruit ? Ces aspects pratiques permettent de départager deux contrats financièrement proches.
Pour leurs outils courants, Claire et Mathieu privilégient un plafond adapté plutôt qu’une option consacrée aux objets précieux qu’ils ne possèdent pas. Ils retiennent en revanche une protection climatique compatible avec leur grange et vérifient les canalisations alimentant l’atelier. Le choix résulte d’un inventaire de besoins, pas d’une recherche de formule prétendument universelle.
Enfin, une offre doit rester adaptée dans le temps. Un tarif de départ intéressant ne compense pas une définition trop restrictive des locaux ou un usage refusé. Le meilleur contrat est celui qui répond clairement à vos scénarios de sinistre, avec un reste à charge que vous pouvez assumer.
Travaux, location et déclaration : comment maintenir ses dépendances bien assurées ?
Déclarer une construction nouvelle ou un changement d’usage
Un contrat adapté lors de l’achat de la maison peut devenir insuffisant après quelques travaux. Construction d’un cabanon, agrandissement du garage, installation d’un atelier ou ajout de panneaux solaires : ces évolutions peuvent modifier le risque. Les changements qui rendent les déclarations initiales inexactes ou caduques doivent être signalés à l’assureur.
Lorsque les circonstances nouvelles constituent une aggravation du risque ou en créent de nouveaux au sens du Code des assurances, leur déclaration doit intervenir dans le délai légal de quinze jours à partir du moment où l’assuré en a connaissance. Pour un projet prévu, mieux vaut contacter la compagnie avant le début des travaux afin d’organiser la couverture.
Conservez une trace écrite de la demande et vérifiez l’avenant proposé : description, surface, usage, garanties, montant de cotisation et date d’effet. Un échange oral ne permet pas, à lui seul, de vérifier l’étendue exacte de la modification. L’absence ou l’inexactitude d’une déclaration peut avoir des conséquences sur l’indemnisation, variables notamment selon son caractère intentionnel ou non.
Transformer une grange en logement : changer aussi la qualification assurantielle
Claire et Mathieu envisagent ensuite d’aménager une chambre d’amis dans une partie de la grange. Cet espace n’aura plus le même usage qu’un local de stockage. Il faut demander comment seront pris en compte la surface habitable, les pièces supplémentaires et les nouveaux équipements sanitaires ou électriques.
La déclaration à l’assurance ne remplace pas les formalités d’urbanisme éventuellement nécessaires. De même, une multirisque habitation ne remplace pas l’assurance dommages-ouvrage lorsqu’elle est légalement requise pour les travaux concernés. La protection pendant le chantier doit être étudiée séparément, notamment lorsque le bâtiment reste ouvert ou partiellement découvert.
Un atelier professionnel appelle lui aussi une analyse spécifique. La couverture des activités privées ne s’étend pas automatiquement aux machines, marchandises ou responsabilités liées à une entreprise. Une activité occasionnelle ne doit pas être considérée comme acceptée sans confirmation de l’assureur.
Location d’une dépendance : distinguer les obligations du propriétaire et de l’occupant
Pour une maison individuelle hors copropriété, le propriétaire occupant n’est généralement pas tenu de souscrire une assurance habitation. Cette absence d’obligation ne réduit ni le coût d’une reconstruction ni sa responsabilité éventuelle envers autrui. En copropriété, une assurance couvrant au minimum la responsabilité civile est obligatoire pour chaque copropriétaire.
Dans le cadre habituel d’une location d’habitation soumise à l’obligation d’assurance des risques locatifs, le locataire doit assurer les lieux loués, y compris leurs accessoires selon le bail et le contrat souscrit. Il convient de faire figurer le garage ou la cave concernés, plutôt que de présumer une extension automatique. Une location indépendante de box ou d’espace de stockage peut suivre un régime différent : les obligations doivent alors être vérifiées dans le bail.
Pour le bailleur, une assurance propriétaire non occupant peut compléter la protection pendant une vacance ou pour certains risques liés à sa qualité de propriétaire. Elle ne garantit pas systématiquement les conséquences d’un défaut d’entretien : les exclusions restent déterminantes. La mise en location doit être déclarée et les responsabilités respectives clarifiées.
En cas de sinistre, prenez des photographies, limitez les dommages sans vous mettre en danger et contactez rapidement l’assureur. Les délais de déclaration dépendent de l’événement ; le vol impose une réaction particulièrement rapide et généralement un dépôt de plainte. Un contrat à jour et des preuves conservées facilitent l’examen du dossier lorsque survient un dommage.
Une dépendance est-elle automatiquement couverte par l’assurance de la maison ?
Non. Sa couverture dépend de la définition du contrat, de sa déclaration et des garanties retenues. Vérifiez sa présence ou sa prise en compte dans les conditions particulières, ainsi que les règles applicables à son contenu.
Peut-on assurer un garage situé à une autre adresse ?
Oui, certains assureurs acceptent les garages éloignés avec des limites géographiques ou une déclaration spécifique. Si le contrat principal les refuse, un contrat séparé peut être recherché. L’adresse exacte doit être communiquée.
Les outils et les vélos sont-ils assurés dans un abri de jardin ?
Ils peuvent l’être si le contenu de cet abri est garanti contre le sinistre concerné. Pour le vol, vérifiez les exigences de fermeture, les catégories de biens admises, les sous-plafonds et la franchise. Les objets laissés à l’extérieur peuvent suivre d’autres règles.
Faut-il prévenir l’assureur avant de transformer une dépendance en chambre ?
Oui. Le passage d’un usage utilitaire à un usage habitable modifie les caractéristiques à assurer. Contactez la compagnie avant les travaux pour organiser la couverture du chantier puis obtenir un avenant correspondant à la nouvelle configuration.